
核心内容摘要
🍒🎯喜从天降🎯地址:fangcom✅手册每季对照资源平台规则页修订一次。规则同步国产一级va在线观看免费高清耶耶最新以官方文档为准。圈内传闻当假说验证。♈️
美女爱鸡扒,95视频在线免费让您随时随地观看精彩内容。
色色视频与费视频,95视频在线免费是一款专注于视频播放的平台。用户可以随时在线观看各种类型的视频,包括电影、电视剧、综艺节目等。无论是休闲娱乐还是追剧,95视频在线免费都能满足您的需求。适合喜欢观看视频的朋友,尤其是年轻人和上班族,方便又实用。通过95视频在线免费,您可以轻松找到自己喜欢的内容,享受无广告的观看体验。这个平台操作简单,界面友好,让每一个用户都能快速上手,随时进入视频世界。95视频在线免费为您提供丰富多彩的视听享受,带来无与伦比的观影乐趣。,耶耶最新
🦕,95视频在线免费🍊,✨寿比南山✨地址:fangcom☑️加盟招商页讲条件和流程,不讲稳上首页。招商页国产一级va在线观看免费高清耶耶最新承诺排名属违规。交付物写清楚。
兰州seo哪家便宜

seo长尾截流

济南SEO优化技巧分享网

SEO

7社交媒体关键词

seo真有效果吗

天津seo网站标题

seo渠道营销关键词
豆花传剧mv免费播放高清,...厂(自动化设备公司)要做哪些准备?要多少钱? 1)网络推广平台。多上上阿里巴巴、慧聪网、MFG、环球加工网等平台发布自己的供应信息或是联系买家积极报价接单;蘑菇mogu3cc最新版下载,或是自己建立个小网站推广自己的工厂,做下SEO,成本也不高;2)线下推广。名片、传单或者海报都是不错的推广方式;口碑传播,当然需要你的企业信誉与实力;人脉关系的培养和维持(时髦的说法叫...
95视频在线免费让您随时随地观看精彩内容。四影虎院新地址wwe,蘑菇mogu3cc最新版下载,
豆花传剧mv免费播放高清,95视频在线免费是一款专注于视频播放的平台。用户可以随时在线观看各种类型的视频,包括电影、电视剧、综艺节目等。无论是休闲娱乐还是追剧,95视频在线免费都能满足您的需求。适合喜欢观看视频的朋友,尤其是年轻人和上班族,方便又实用。通过95视频在线免费,您可以轻松找到自己喜欢的内容,享受无广告的观看体验。这个平台操作简单,界面友好,让每一个用户都能快速上手,随时进入视频世界。95视频在线免费为您提供丰富多彩的视听享受,带来无与伦比的观影乐趣。,羞羞漫画,嗯,啊
揭秘免费网站推广平台掌握 maomaodiyige.top 揭秘免费网站推广平台掌握上市公司真金白银稳市值稳信心
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
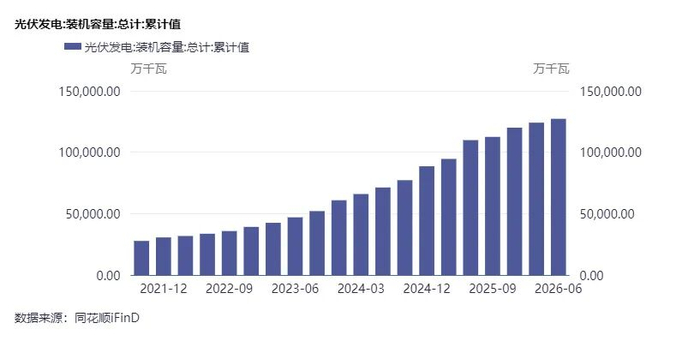
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量

具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
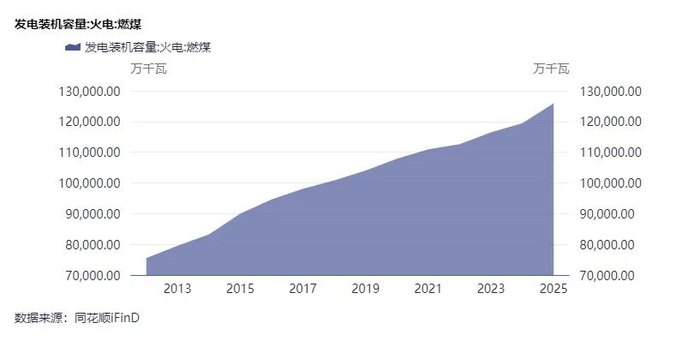
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
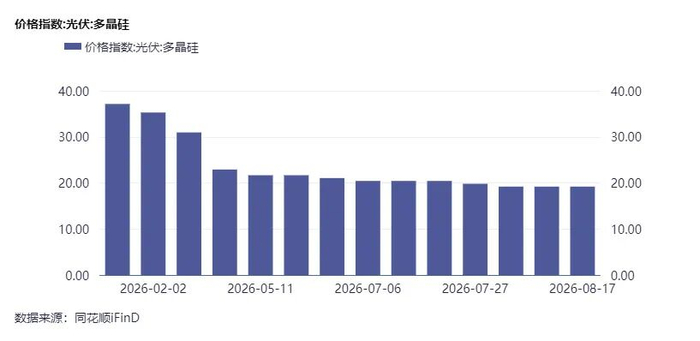
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
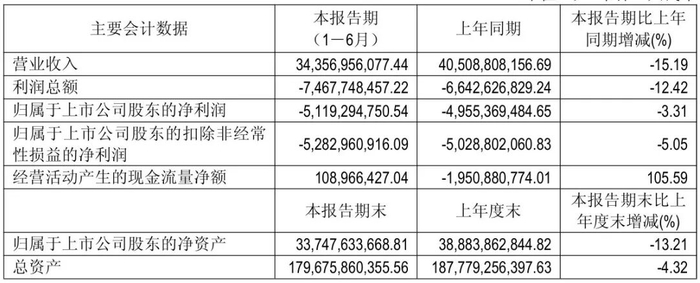
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。
《背后有人》终极预告曝光,鬼楼闹鬼12月20日见
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量
具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。
田里遭了灾,农业保险怎么赔(服务窗·关注汛期安全)
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量
具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。
据日本气象厅消息,日本冲绳县附近海域20日发生5.9级地震。
日本气象厅说,地震发生在当地时间20日11时46分(北京时间10时46分)左右,震中位于北纬27.5度、东经128.6度,震源深度约50千米,震级为5.9级。目前无需担心发生海啸等灾害。
据日本气象厅消息,日本冲绳县附近海域20日发生5.9级地震。
日本气象厅说,地震发生在当地时间20日11时46分(北京时间10时46分)左右,震中位于北纬27.5度、东经128.6度,震源深度约50千米,震级为5.9级。目前无需担心发生海啸等灾害。
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量
具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。
织梦站长77节移动端SEO蜘蛛池实战课专题课:深度解析移动端排名优化,全面提升蜘蛛抓取效率,蜘蛛池优化必坑指南和核心操作解读
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量
具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。

据专业版数据显示,截至12月28日,2025年贺岁档(11月28日至12月31日)总票房已突破50亿元,位居中国影史贺岁档票房榜第二位;《疯狂动物城2》《阿凡达3》《得闲谨制》分列档期票房前三位。
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量
具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。
如何理解蜘蛛池的基本原理及其在SEO中的作用?-实操新手入门详解
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量
具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。
气象预警:别让百度SEO优化软件与博客代发蜘蛛池毁掉你的网站
记者|蔡鼎,蘑菇mogu3cc最新版下载
豆花传剧mv免费播放高清, 编辑|梁露月 陈旭 杜恒峰校对|段炼
9月1日,国家能源局公布的最新数据显示,截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦。四影虎院新地址wwe,这一数据首次超越了同期煤电12.85亿千瓦的装机容量。
截至今年上半年的光伏累计装机容量,羞羞漫画,嗯,啊
至此,光伏首次在装机规模上登顶,成为中国装机规模最大的电源品类,在全国40.8亿千瓦的发电总装机中占比达31.性交短文,5%。
今年以来各月度累计新增光伏装机容量
具体来看,今年前7个月,全国光伏发电量突破8024亿千瓦时,同比增长15.5%,高出全社会用电量增速约10个百分点。一个更为直观的换算是:全国每消耗的8度电中,就有约1度电来自光伏发电。
然而,《每日经济新闻》记者(以下简称每经记者)注意到,在光伏成为中国第一大电源的发展背景下,微观的光伏企业仍面临周期调整的压力。一方面是绿色能源的快速发展,另一方面则是产业链条利润收窄、消纳不足的现实。如何平衡装机快速增长与消纳之间的矛盾,探寻高质量发展的新路径,成为当下整个资本市场和产业界必须直面的问题。
光伏度电成本
可降至0.25元/千瓦时以下
光伏装机规模的超越,是产业技术持续迭代与成本下降的结果。回顾过去几年的数据,我国全社会用电量呈现持续稳健增长,到2025年已突破10万亿千瓦时大关。
在庞大的新增电力需求面前,中国发电装机结构发生了显著变化。2025年,全国新增发电装机容量达5.5亿千瓦,其中风电和太阳能发电新增装机占总新增装机比重超过八成。
相比之下,2025年全口径煤电发电量同比下降1.9%,增容减量效果逐步显现。甚至在部分地区,随着老旧机组逐步退役,煤电增量空间已十分有限。一增一减之间,为2026年光伏成为第一大电源地位奠定了基础。
截至2025年底的燃煤发电装机容量
驱动这一结构反转的底层逻辑,是光伏产业通过技术迭代与规模化扩张,成功将初始投资成本大幅压低。目前,国内光伏系统的设备投资成本已普遍降至2.5元/瓦以下。作为电站系统中成本占比最高的组件环节,其单瓦价格在今年已全面跌破0.8元/W,部分主流N型产品甚至下探至0.7元/W以下的低位,相较于早年间的价格高位,降幅显著。
组件价格的走低直接拉低了光伏的平准化度电成本。在光照资源较好的地区,光伏度电成本甚至已降至0.25元/千瓦时以下,其中西北部资源富集区更是进一步下探。横向比较来看,在诸多东南部省份,光伏的度电成本已实质性低于当地的煤电基准上网电价。经济性的显现,有效提升了终端发电企业和工商业主的装机意愿。
莫尼塔先进制造首席研究员陈兵在接受每经记者采访时表示,光伏超越煤电最核心的原因还是光伏技术进步带来的平准化度电成本下降,给光伏项目投资回报IRR(内部收益率)带来了更强的竞争力。
上海钢联光伏行业分析师王志超也向每经记者表示,光伏度电成本过去10年间下降超过90%,这是装机规模大幅提升的核心推手;叠加“双碳”顶层目标牵引,国内终端需求持续放量,使光伏项目无补贴平价具备了较强的经济竞争力。
他进一步分析称,电网改革打通远距离外送与消纳瓶颈,绿电市场化创造额外溢价,叠加各地大基地与分布式项目落地,三者协同放大降本优势,形成了正反馈闭环。
多晶硅价格持续走低
产业链加速出清低效产能
每经记者注意到,尽管终端装机总量跃居第一,但光伏产业链仍处于深刻的周期性调整之中。
王志超向每经记者分析称,本轮行业深度“内卷”的根源在于前期高景气期集中扩产,产能释放节奏远超海内外需求增速,且产品同质化严重、亏损产能僵而不退,叠加海外贸易压力进一步放大了国内供需错配问题。2026年,光伏行业普遍面临盈利空间收窄、资产减值压力增大的挑战,全行业处于去库存和产能优化的阶段。
产业链的供需失衡在头部企业的财报中得到了直观印证。通威股份2026年半年报显示,过去几年产业内外新增投资的集中释放,导致光伏行业目前面临阶段性的供需失衡矛盾。
据中国光伏行业协会(以下简称CPIA)数据,2026年7月相比1月,多晶硅产品价格下降超40%,硅片、太阳能电池产品价格下降近30%。利润空间的压缩迅速向中下游传导,产业链各环节开工率进一步降低,主要产品价格持续低位运行。
近半年多以来多晶硅产品价格指数走势
在产品价格低迷与开工率下滑的双重压力下,部分竞争力不足的产能正逐步退出。
以通威股份为例,其2026年上半年实现营收343.57亿元,同比下降15.19%,归母净利润为亏损51.19亿元。面对周期挑战,头部企业主动调整经营策略,将重心转向严控风险与保障现金流安全。
通威股份上半年主要会计数据(单位:元)
与此同时,政策端正通过标准升级加速落后产能出清。6月27日,工信部等部门发布《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准,设定了严格的生产能耗红线与产品能效门槛,以标准化手段引导低效产能退出。
针对行业出现的产能利用率偏低问题,相关部门已开始引导行业规范发展。工信部等部门建立了产能动态监测预警机制,并将新建多晶硅项目的最低资本金比例统一提高至30%。同时,新建电池和组件的光电转换效率门槛也被相应抬高。
陈兵向每经记者强调,本轮产能出清更注重提升产品质量标准、取消出口退税等更市场化的手段引导低效产能退出,与过去行政手段去产能在政策思路上有根本区别。
王志超表示,和以往纯市场被动出清不同,本轮属于政策和市场双向主动出清。提高资本金比例、取消出口退税、能耗能效标准收紧以及不得低于完全成本销售等举措,都有助于倒逼低效产能加速退出。
进出口政策的调整同样在重塑行业的竞争逻辑。4月1日起,光伏产品增值税出口退税取消政策正式生效。业内分析认为,这一政策变动在短期内增加了企业的出海成本,但从长期来看,能够倒逼光伏企业转变在海外市场的竞争方式,促进行业向依赖技术和产品质量的方向转型。
对于行业何时见底回暖,王志超提出了三大核心标志:一是产业链实质性协同减产且低效产能陆续出清;二是光伏各环节价格能站稳在成本线上方;三是海内外装机需求回暖且产业链库存回归健康区间。
陈兵也预计,随着储能、特高压建设以及数据中心等电气化需求提升电网消纳能力,需求从2027年开始光伏行业有望小幅恢复。
配储成项目硬门槛
光伏企业多渠道拓宽应用场景
在装机规模登顶之后,光伏产业的增量空间将更多依赖于消纳能力的提升与新型应用场景的拓宽。
据国家能源局数据,2025年全国累计光伏利用率约为94.8%,但部分西北省份在中午时段光伏消纳率一度跌破90%,“午间弃光”现象日趋明显,单一的光伏并网发电模式已面临系统性瓶颈。
在此背景下,配置储能已从早期的政策引导转变为新建光伏项目的硬性门槛。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能正成为平抑光伏波动、提升消纳能力的关键基础设施。
新型应用场景也在为光伏打开新的市场空间。在工业领域,工商业分布式光伏因就近消纳、降低综合用电成本的优势,装机韧性突出。与此同时,AI算力中心等新型高耗能基础设施正成为绿电需求的新增长极。
据中国信通院数据,2025年我国算力中心用电量达1960亿千瓦时,“东数西算”枢纽节点明确要求新建数据中心绿电使用比例不低于50%。
此外,光伏制氢等前沿技术也在加速落地,中国石化在新疆库车建成的全球最大2万吨/年光伏绿氢示范项目已稳定运行,内蒙古、新疆等地多个万吨级光伏制氢项目相继进入建设或投产阶段。
在国际市场方面,国内光伏企业的出海战略正在发生演变。头部企业已不再满足于单纯的组件出口,而是加速构建海外本土化产能。隆基绿能在马来西亚古晋拥有超10GW硅棒至组件一体化产能;晶科能源与沙特公共投资基金(PIF)签署合资协议,计划在中东建设10GW高效电池及组件项目;天合光能、晶澳科技等也在泰国、越南、印尼等地持续扩产。通过本土化布局,企业能够更灵活地应对国际贸易摩擦风险,并贴近海外终端市场的实际需求。
产品端,技术迭代并未因行业周期调整而停滞。据CPIA数据,2025年国内N型组件市场份额已成绝对主流,其中TOPCon(隧穿氧化层钝化接触)在N型中占统治地位,对传统P型PERC(钝化发射极和背面电池)产能形成全面替代,转换效率的持续提升进一步摊薄了电站的度电成本。
在这一轮周期调整中,先进产能布局较早、具备较强研发实力和一体化成本优势的厂商,正利用技术代差建立更为明确的竞争壁垒。
优化核心要点
锦州区域seo推广


